Domain youngtimer-shop.de kaufen?
Wir ziehen mit dem Projekt
youngtimer-shop.de um.
Sind Sie am Kauf der Domain
youngtimer-shop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain youngtimer-shop.de kaufen?
Ab wann gilt ein Auto als Oldtimer oder Youngtimer?
Ein Auto gilt in der Regel als Oldtimer, wenn es mindestens 30 Jahre alt ist und weitgehend im Originalzustand erhalten wurde. Ein Youngtimer hingegen ist in der Regel zwischen 20 und 30 Jahre alt und kann sowohl im Originalzustand als auch modifiziert sein. Die genaue Definition kann jedoch je nach Land und individuellen Kriterien variieren. **
BMW oder Mercedes - Oldtimer oder Youngtimer?
Die Wahl zwischen BMW und Mercedes hängt von persönlichen Vorlieben und Bedürfnissen ab. Beide Marken haben eine lange Tradition und bieten hochwertige Fahrzeuge. Bei der Entscheidung zwischen Oldtimer und Youngtimer kommt es darauf an, ob man den Charme und die Herausforderungen eines älteren Fahrzeugs schätzt oder lieber ein etwas moderneres Modell bevorzugt, das möglicherweise noch einfacher zu warten und zu reparieren ist. **
Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
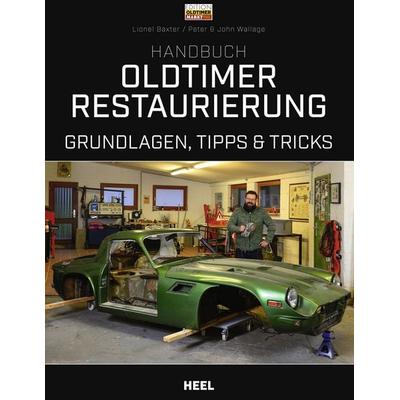
Handbuch Oldtimer-Restaurierung, Ratgeber von Lionel BaxterAuf vielfachen Wunsch hat HEEL zwei lange vergriffene Handbücher wieder aufgelegt und in einem Band zusammengefasst: Die beiden Restaurier-Bibeln aus der Reihe Edition Oldtimer Markt, "Oldtimer-Bauteile selbst repariert" und "Oldtimer Restaurierungshandbuch", gibt es jetzt in einem Band für nur 39,95 EUR! Geballtes Expertenwissen auf über 300 Seiten! Unverzichtbar für Hobby-Schrauber und Restaurateure Basiswissen über Oldtimer Restauration Leicht verständlicher Text und viele Detailfotos Grundlegendes Werk für alle Oldtimer-Besitzer Dieser zuverlässige und hilfreiche Ratgeber wendet sich an Anfänger wie an Fortgeschrittene. Trauen Sie sich – unsere Expertentipps helfen Ihnen durch die Restaurierung Ihres Schätzchens. Man kann seinen Oldtimer restaurieren lassen, viele Besitzer schätzen aber gerade das Selbstmachen. Und es ist erstaunlich, was selbst ganz normale Hobby-Schrauber an alten Autos in Eigenregie reparieren und restaurieren können. In diesem Handbuch aus der beliebten Edition Oldtimer Markt erfahren Sie alles, was Sie wissen müssen. Das beginnt mit Tipps für den Kauf und führt über Einschätzung und Planung der Arbeiten bis hin zu echten Könnertipps. Ganz gleich, ob Elektrik, Kraftstoffanlage, Fahrwerk, Bremsen oder Karosserie – für alles gibt es eine Lösung, und die steht in diesem reich illustrierten Handbuch mit seinen sehr anschaulichen Erklärungen. Zahlreiche Tipps gelten dem Erhalt und der Wiederherstellung von Originalteilen. Da geht es nicht nur darum, das schnöde Auswechseln zu vermeiden – in manchen Fällen sind Ersatzteile schlicht nicht mehr zu bekommen. Das praktische Handbuch für Oldtimer-Freunde vermittelt solides Basiswissen rund um die Fahrzeugtechnik von automobilen Klassikern mit Hilfe klarer, leicht verständlicher Texte und anschaulichen Funktionsübersichten sowie Detailfotos der verschiedenen Bauteile und Arbeitsschritte. Das Restaurieren eines Klassikers kann ein sehr teures Unterfangen sein.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist ein zuverlässiger Alltags-Youngtimer/Oldtimer?
Ein zuverlässiger Alltags-Youngtimer/Oldtimer könnte beispielsweise der Volkswagen Golf der dritten Generation (Baujahr 1991-1997) sein. Dieses Modell gilt als robust und langlebig, mit einer breiten Verfügbarkeit von Ersatzteilen. Ein weiteres Beispiel wäre der Mercedes-Benz W124 (Baujahr 1984-1997), der für seine solide Bauweise und Zuverlässigkeit bekannt ist. **
-
Welche besonderen Merkmale machen ein Liebhaberfahrzeug zu einem begehrten Sammlerstück?
Ein Liebhaberfahrzeug wird zu einem begehrten Sammlerstück, wenn es selten ist, eine interessante Geschichte hat und gut erhalten ist. Besondere Ausstattungsmerkmale, limitierte Auflagen oder berühmte Vorbesitzer können den Sammlerwert zusätzlich steigern. Die Originalität und Authentizität des Fahrzeugs sind ebenfalls entscheidend für seine Attraktivität als Sammlerstück. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **


Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Handbuch Oldtimer-RestaurierungAuf Vielfachen Wunsch Hat Heel Zwei Lange Vergriffene Handbücher Wieder Aufgelegt Und In Einem Band Zusammengefasst: Die Beiden Restaurier-bibeln Aus Der Reihe Edition Oldtimer Markt: 'oldtimer-bauteile Selbst Repariert' Und 'oldtimer...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ultimative Auto-Schrauberbuch – Oldtimer und Youngtimer, Ratgeber von Marcel SchochDas perfekte Auto-Schrauberbuch Hier findet der Oldtimer- und Youngtimer-Fan alles, was er braucht, um sein Schmuckstück zu reparieren und zu restaurieren. Marcel Schoch ist ein absoluter Fachmann, wenn es um das Thema Oldtimer und Youngtimer geht. Reparatur, Wartung und Restaurierung kann er leicht verständlich für jeden, der Benzin im Blut hat, darstellen. Seine Stärken sind viele Schritt-für-Schritt-Anleitungen. Zusammen mit zahlreichen Tipps und Tricks machen sie das Buch attraktiv für Einsteiger und Fortgeschrittene. Auch die nötigen Werkzeuge und deren Handhabung werden vorgestellt. Ein Muss für jeden Oldtimer- und Youngtimer-Liebhaber mit vielen Schritt-für-Schritt-Fotos und detaillierten Anleitungen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ab wann gilt ein Auto als Oldtimer oder Youngtimer?
Ein Auto gilt in der Regel als Oldtimer, wenn es mindestens 30 Jahre alt ist und weitgehend im Originalzustand erhalten wurde. Ein Youngtimer hingegen ist in der Regel zwischen 20 und 30 Jahre alt und kann sowohl im Originalzustand als auch modifiziert sein. Die genaue Definition kann jedoch je nach Land und individuellen Kriterien variieren. **
-
BMW oder Mercedes - Oldtimer oder Youngtimer?
Die Wahl zwischen BMW und Mercedes hängt von persönlichen Vorlieben und Bedürfnissen ab. Beide Marken haben eine lange Tradition und bieten hochwertige Fahrzeuge. Bei der Entscheidung zwischen Oldtimer und Youngtimer kommt es darauf an, ob man den Charme und die Herausforderungen eines älteren Fahrzeugs schätzt oder lieber ein etwas moderneres Modell bevorzugt, das möglicherweise noch einfacher zu warten und zu reparieren ist. **
-
Was ist ein zuverlässiger Alltags-Youngtimer/Oldtimer?
Ein zuverlässiger Alltags-Youngtimer/Oldtimer könnte beispielsweise der Volkswagen Golf der dritten Generation (Baujahr 1991-1997) sein. Dieses Modell gilt als robust und langlebig, mit einer breiten Verfügbarkeit von Ersatzteilen. Ein weiteres Beispiel wäre der Mercedes-Benz W124 (Baujahr 1984-1997), der für seine solide Bauweise und Zuverlässigkeit bekannt ist. **
-
Welche besonderen Merkmale machen ein Liebhaberfahrzeug zu einem begehrten Sammlerstück?
Ein Liebhaberfahrzeug wird zu einem begehrten Sammlerstück, wenn es selten ist, eine interessante Geschichte hat und gut erhalten ist. Besondere Ausstattungsmerkmale, limitierte Auflagen oder berühmte Vorbesitzer können den Sammlerwert zusätzlich steigern. Die Originalität und Authentizität des Fahrzeugs sind ebenfalls entscheidend für seine Attraktivität als Sammlerstück. **
Ähnliche Suchbegriffe für Steuerliche
-
Handbuch Oldtimer-Restaurierung, Ratgeber von Lionel BaxterAuf vielfachen Wunsch hat HEEL zwei lange vergriffene Handbücher wieder aufgelegt und in einem Band zusammengefasst: Die beiden Restaurier-Bibeln aus der Reihe Edition Oldtimer Markt, "Oldtimer-Bauteile selbst repariert" und "Oldtimer Restaurierungshandbuch", gibt es jetzt in einem Band für nur 39,95 EUR! Geballtes Expertenwissen auf über 300 Seiten! Unverzichtbar für Hobby-Schrauber und Restaurateure Basiswissen über Oldtimer Restauration Leicht verständlicher Text und viele Detailfotos Grundlegendes Werk für alle Oldtimer-Besitzer Dieser zuverlässige und hilfreiche Ratgeber wendet sich an Anfänger wie an Fortgeschrittene. Trauen Sie sich – unsere Expertentipps helfen Ihnen durch die Restaurierung Ihres Schätzchens. Man kann seinen Oldtimer restaurieren lassen, viele Besitzer schätzen aber gerade das Selbstmachen. Und es ist erstaunlich, was selbst ganz normale Hobby-Schrauber an alten Autos in Eigenregie reparieren und restaurieren können. In diesem Handbuch aus der beliebten Edition Oldtimer Markt erfahren Sie alles, was Sie wissen müssen. Das beginnt mit Tipps für den Kauf und führt über Einschätzung und Planung der Arbeiten bis hin zu echten Könnertipps. Ganz gleich, ob Elektrik, Kraftstoffanlage, Fahrwerk, Bremsen oder Karosserie – für alles gibt es eine Lösung, und die steht in diesem reich illustrierten Handbuch mit seinen sehr anschaulichen Erklärungen. Zahlreiche Tipps gelten dem Erhalt und der Wiederherstellung von Originalteilen. Da geht es nicht nur darum, das schnöde Auswechseln zu vermeiden – in manchen Fällen sind Ersatzteile schlicht nicht mehr zu bekommen. Das praktische Handbuch für Oldtimer-Freunde vermittelt solides Basiswissen rund um die Fahrzeugtechnik von automobilen Klassikern mit Hilfe klarer, leicht verständlicher Texte und anschaulichen Funktionsübersichten sowie Detailfotos der verschiedenen Bauteile und Arbeitsschritte. Das Restaurieren eines Klassikers kann ein sehr teures Unterfangen sein.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.